

住一次院、花掉十几万,基本医保报完之后,个人还是要掏好几万——这是很多大病患者家庭最担心的事。其实医疗保障法在这后面还安排了两道防线:大病保险再报一层,医疗救助兜住最后一关。在湖南,2026年1月1日起,职工和居民的大病保险起付线已统一调整为1.8万元:职工医保参保人扣除起付线后按90%支付、年度最高50万元;居民医保参保人分四段累计报销、年度最高40万元;而对特困人员、低保对象、返贫致贫人口,起付线减半、报销比例再提高、并且取消封顶线。更关键的是——居民大病保险不用另行缴费,参加居民医保就自动享受。
法条原文
第十六条 职工大额医疗费用补助对职工基本医疗保险参保人员发生的高额医药费用予以进一步保障。居民大病保险对城乡居民基本医疗保险参保人员发生的高额医药费用予以进一步保障。
职工大额医疗费用补助、居民大病保险的具体筹资方式、保障范围以及待遇标准,由省、自治区、直辖市人民政府医疗保障行政部门会同同级财政部门按照国家规定确定。
鼓励用人单位为职工建立企业补充医疗保险。
第十七条 对符合医疗救助条件的困难人员给予相应的医疗救助。医疗救助的对象、方式和标准,依照有关医疗救助的法律、法规规定执行。
第三十二条(节选) 医疗保障行政部门、医疗保障经办机构建立健全基本医疗保险、职工大额医疗费用补助、居民大病保险、医疗救助等相衔接的医药费用直接结算机制,推行联网结算,提升结算效率。
一、基本医保报完之后,还有第二重保障
一场大病住下来,基本医保能报一部分,但个人往往还要掏好几万甚至十几万。医疗保障法第十六条要解决的,正是这个“报完还是很重”的问题——在基本医保之上,再设一层保障。
这层保障怎么理解?记住三点:
1.保的是“高额”费用。不是所有费用都报。要先由基本医保按规定报销,报完之后个人负担的政策范围内费用累积到一定程度(超过起付线)的部分,才进入这一层。
2.它是基本医保的“延伸层”,不是独立的险种。顺序是“先基本医保、后大病保险”。以湖南为例,职工基本医保住院年度最高支付限额为15万元,超出部分就进入职工大额医疗费用补助接着报。
3.职工、居民都有,只是法定名称不同。职工这边叫“职工大额医疗费用补助”,居民这边叫“居民大病保险”,两边保障的逻辑是一样的。
法律同时明确(第十六条第二款):职工大额医疗费用补助、居民大病保险的筹资方式、保障范围、待遇标准,由省级医保部门会同同级财政部门按照国家规定确定。也就是说,全国有统一框架,具体标准各省定。
二、钱从哪来?职工需缴费,居民不用另缴
职工大额医疗费用补助:需缴纳大病保险费。湖南现行标准为180元/年(每月15元),以个人负担为主。在职职工由用人单位代扣代缴;灵活就业人员、退休人员可在每年1月底前按年缴纳。
居民大病保险:不用另行缴费。资金从城乡居民医保基金中统一划拨,参保人参加居民医保后自动享受,不用另外办手续、不用另外交钱。
三、能报多少?
以下为湖南省现行政策标准,以当地最新通知为准。
先弄清一件事:什么费用能进大病保险?
无论是职工大额医疗费用补助,还是居民大病保险,保障的都是“经基本医保报销后,个人负担的政策范围内医疗费用”。住院总费用中,以下这两部分都不计入大病保险的报销基数:
医保目录外的全自费费用——不纳入,需由个人承担;
基本医保已经报销的部分——不重复报。
(一)起付线(2026年1月1日起)
职工医保和城乡居民医保的大病保险起付线统一为1.8万元。对特困人员、低保对象、返贫致贫人口,起付线降低50%,即9000元。
(二)职工大额医疗费用补助
扣除起付线后,政策范围内的个人负担费用按90%支付;年度最高支付限额50万元。
困难群体(特困人员、低保对象、返贫致贫人口)支付比例提高至95%,并取消最高支付限额。
(三)居民大病保险
扣除起付线后,一个自然年度内累计个人负担的政策范围内医疗费用,实行分段累计补偿(费用越高、比例越高):
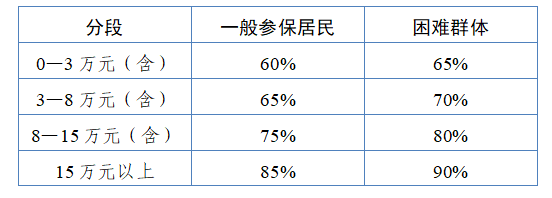
如果基本医保、大病保险(大额医疗费用补助)报下来,个人负担仍然很重怎么办?法律还有安排。
第十七条明确:对符合医疗救助条件的困难人员给予相应的医疗救助。这一条把医疗救助的“对象、方式和标准”指向了专门的法律法规——也就是《中华人民共和国社会救助法》。
湖南的落实情况是:医疗救助是基本医保、大病保险之后的兜底保障制度,对符合条件的困难群众,一方面资助其参加城乡居民医保(帮缴个人缴费部分),另一方面对其经基本医保、大病保险等支付后仍难以承担的合规自负费用给予补助;负担仍然较重且有返贫致贫风险的,还可按规定申请再救助。医疗救助的具体对象、方式和标准,按国家和省有关规定执行,以最新公布为准。
五、三重保障,不用跑三趟
第三十二条要求:建立健全基本医保、职工大额医疗费用补助、居民大病保险、医疗救助等相衔接的医药费用直接结算机制,推行联网结算。
落实到医院窗口就是——“一站式”结算。参保人在定点医药机构就医,应由基本医保、大病保险、医疗救助支付的部分,由医保信息系统直接结算,个人只需支付自己该负担的那一部分,不用先垫钱再跑几个部门报销。
【算一算】三笔账,看看能报多少
以下三处算例均为假设性测算,用于说明计算逻辑,实际金额以医保部门核定为准。
【举例1】居民王大爷,一般参保居民
王大爷住院总费用20万元,其中目录外全自费2万元。基本医保报销了9万元,个人负担的政策范围内费用为9万元。
①扣除起付线1.8万元,进入大病保险报销的为7.2万元;
②分段计算:0—3万元部分3万㗼/font>60%=1.8万元;3万—8万元部分4.2万㗼/font>65%=2.73万元;
③大病保险共报4.53万元。
王大爷自己最终负担约20万−9万−4.53万=6.47万元(其中含目录外自费2万元)。
提示:大病保险只报政策范围内的费用,这2万元目录外全自费不纳入报销,需由个人承担。
【举例2】职工李阿姨
职工基本医保住院年度最高支付限额为15万元,超过部分进入职工大额医疗费用补助。李阿姨一个年度内住院总费用33万元,其中医保目录外全自费3万元、政策范围内费用30万元;基本医保报销了15万元,个人负担的政策范围内费用为15万元。
①扣除起付线1.8万元,进入大病保险的为13.2万元;
②按90%支付:13.2万㗼/font>90%=11.88万元(未超过50万元限额);
③李阿姨最终负担=目录外全自费3万+(政策范围内15万−11.88万)=6.12万元。
提示:职工大额医疗费用补助与居民大病保险一样,只报政策范围内的费用,医保目录外的全自费部分不纳入报销,需由个人承担。
【举例3】低保对象张大哥,困难群体倾斜
同样是居民医保参保人,张大哥享受三重倾斜:起付线由1.8万元降至9000元;各段报销比例再提高5个百分点;并且取消年度最高支付限额。
也就是说,同样的费用,他进入报销的门槛更低、报的比例更高、还没有封顶。
结语
《中华人民共和国医疗保障法》用第十六条、第十七条,把“基本医保—大病保险—医疗救助”这条三重保障链写进了法律;又用第三十二条要求它们衔接起来、一站结算。
对普通参保人来说,最值得记住的是三句话:
大病保险不用另行办手续(居民自动享受,职工缴180元);
报的是经基本医保报销后,个人负担的政策范围内医疗费用(职工报销90%、最高50万;居民分四段累进,最高40万);
困难群众有三重倾斜(起付线减半、比例提高、取消封顶线)。
关注“湘医保”,持续看懂用好这部法。